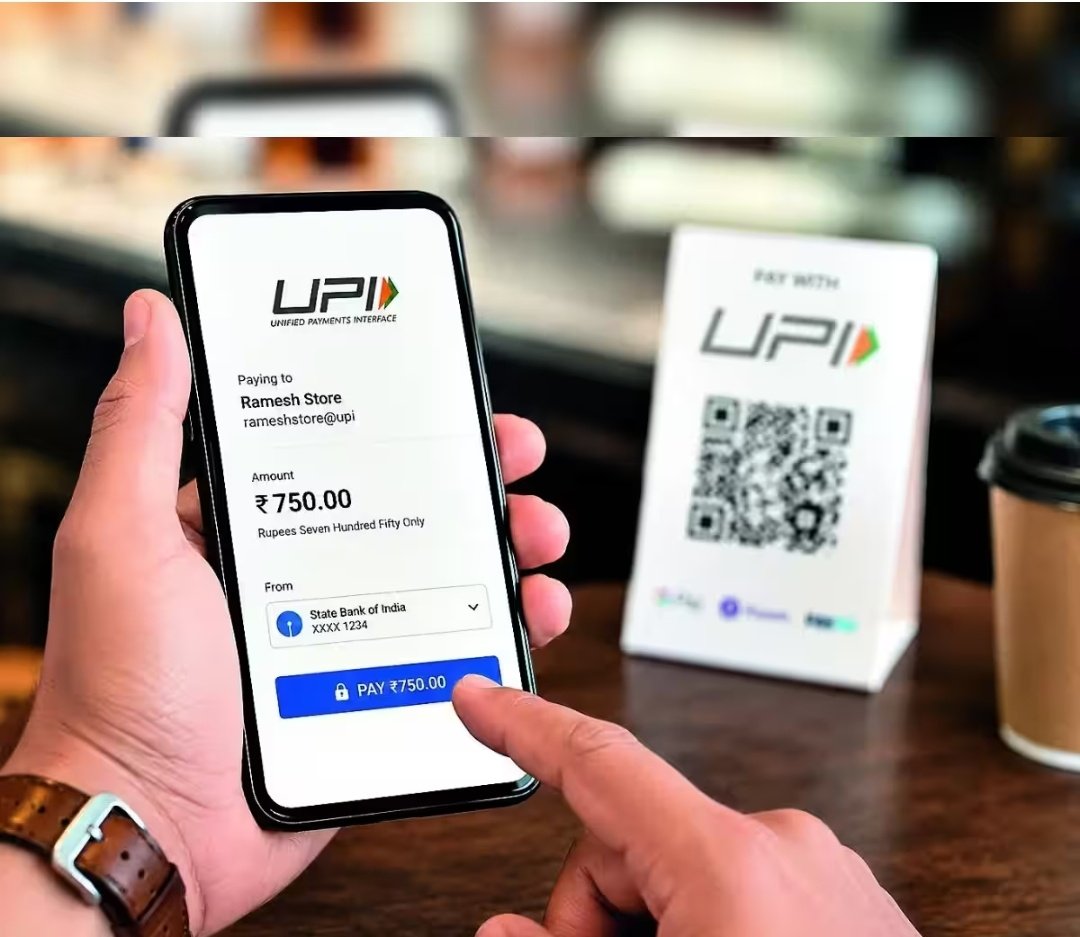








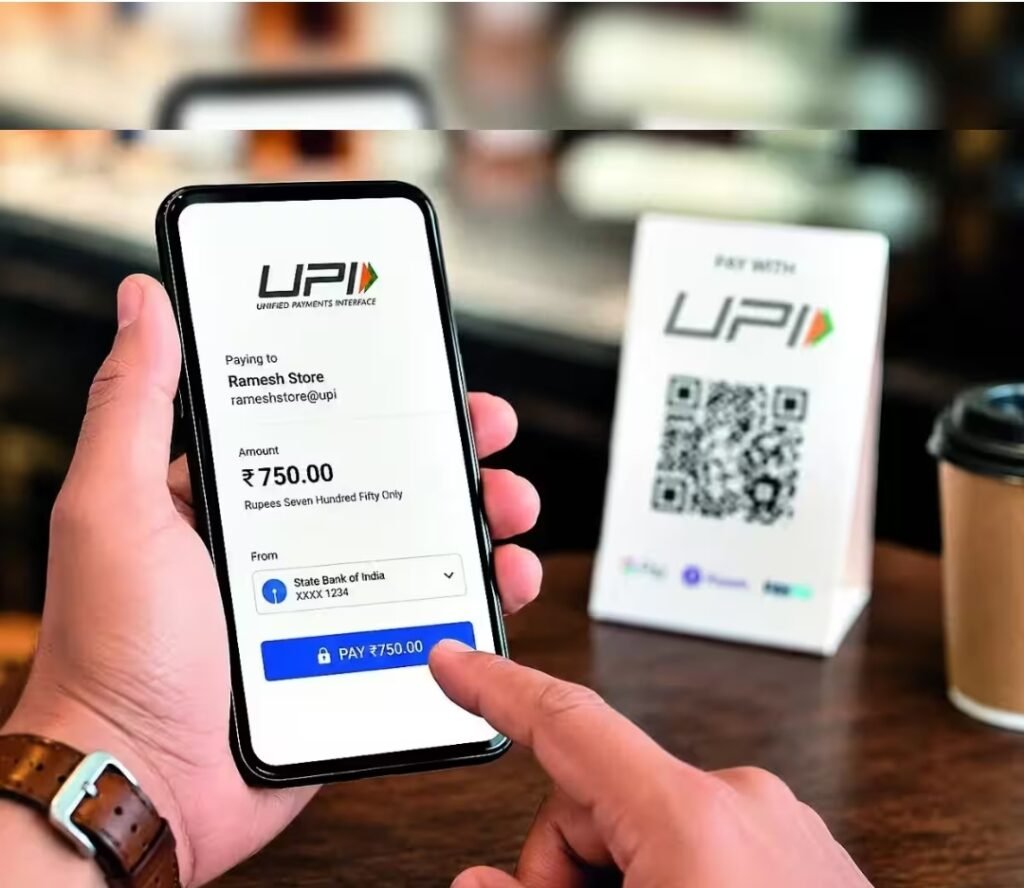

जिस UPI को भारत ने दुनिया के सामने अपनी डिजिटल ताकत के रूप में पेश किया, जिस UPI को गरीब की जेब से लेकर बड़े कारोबारी की दुकान तक पहुंचाया, आज उसी UPI के भविष्य पर सबसे बड़ा सवाल खड़ा हो गया है- आखिर इसे कमाई का मॉडल बनाने की जरूरत क्यों पड़ी?
15 अक्टूबर 2026 से ₹2,000 से अधिक के कुछ व्यापारी UPI लेन-देन पर 0.4 प्रतिशत Merchant Discount Rate यानी MDR लागू होगा। ₹75,000 या उससे अधिक के लेन-देन पर MDR की अधिकतम सीमा ₹300 होगी। सरकार का कहना है कि ग्राहक से यह शुल्क नहीं लिया जाएगा और करीब 96 प्रतिशत P2M लेन-देन प्रभावित नहीं होंगे। छोटे व्यापारियों के लिए भी सुरक्षा दी गई है।

सरकार इसे टैक्स नहीं मानती।
सरकार का कहना है-यह UPI को आर्थिक रूप से टिकाऊ बनाने की कोशिश है। MDR से मिलने वाला पैसा सरकार के खजाने में नहीं जाएगा, बल्कि बैंक, पेमेंट सर्विस प्रोवाइडर और UPI ऐप जैसे भुगतान तंत्र के हिस्सेदारों में बांटा जाएगा। तर्क यह है कि जिस डिजिटल नेटवर्क पर करोड़ों लोग निर्भर हैं, उसके इंफ्रास्ट्रक्चर, साइबर सुरक्षा और तकनीकी विस्तार के लिए स्थायी आर्थिक मॉडल जरूरी है।
लेकिन यहीं से सवाल पैदा होता है।
अगर UPI को टिकाऊ बनाने के लिए शुल्क जरूरी था, तो यह सवाल पूछा जाना चाहिए कि अब तक इसे टिकाऊ बनाने का मॉडल क्या था?
और दूसरा सवाल इससे भी बड़ा है-
इस नए मॉडल में पैसा किसके पास जाएगा?
यहीं विपक्ष का आरोप सामने आता है।
कांग्रेस और राहुल गांधी ने UPI पर शुल्क को अमेरिकी दबाव से जोड़ते हुए सवाल उठाया है। उनका आरोप है कि भारत के डिजिटल भुगतान बाजार में अमेरिकी कंपनियों की बड़ी हिस्सेदारी है और शुल्क व्यवस्था में बदलाव से उन्हें लाभ मिल सकता है। केंद्र सरकार ने इन आरोपों को खारिज करते हुए कहा है कि किसी विदेशी दबाव के कारण यह व्यवस्था नहीं बनाई गई।
अब इस बहस में सबसे जरूरी बात यही है कि आरोप और प्रमाण को अलग रखा जाए।
क्या UPI पर MDR लगाने का मतलब सीधे अमेरिका को पैसा देना है?
नहीं।
MDR सरकार द्वारा वसूला जाने वाला टैक्स नहीं है। उपलब्ध सरकारी जानकारी के मुताबिक यह भुगतान इकोसिस्टम में शामिल पक्षों के बीच वितरित होगा। इसलिए यह कहना कि UPI पर लगाया गया शुल्क सीधे अमेरिकी सरकार के खाते में जाएगा, तथ्यात्मक रूप से सही नहीं होगा।
लेकिन कहानी यहीं खत्म भी नहीं होती।
क्योंकि अमेरिका केवल एक देश का नाम नहीं है। अमेरिका की बड़ी तकनीकी और डिजिटल कंपनियां भारत के डिजिटल पेमेंट बाजार में मौजूद हैं।
यही वजह है कि असली सवाल होना चाहिए-
क्या नई शुल्क व्यवस्था से भारतीय और विदेशी पेमेंट कंपनियों के बीच आर्थिक समीकरण बदलेंगे?
अगर बदलेंगे तो किस दिशा में?
और अगर अमेरिकी कंपनियों को इससे कारोबारी लाभ होता है, तो क्या वह सामान्य बाजार प्रतिस्पर्धा का परिणाम होगा या नीति के डिजाइन का?
यही वह सवाल है जिसका जवाब आंकड़ों से मिलना चाहिए।
और यहां भारत सरकार की जिम्मेदारी बढ़ जाती है।
सरकार को बताना चाहिए कि MDR से सालाना कितने राजस्व की उम्मीद है।
उस रकम का कितना हिस्सा बैंकों को मिलेगा?
कितना पेमेंट ऐप्स को?
कितना तकनीकी इंफ्रास्ट्रक्चर पर खर्च होगा?
साइबर सुरक्षा पर कितना खर्च होगा?
और सबसे बड़ा सवाल-
UPI के नाम पर बनने वाली नई कमाई का कितना हिस्सा भारत के डिजिटल सार्वजनिक ढांचे को मजबूत करने में जाएगा?
क्योंकि UPI सिर्फ एक निजी कंपनी का उत्पाद नहीं है।
यह एक सार्वजनिक डिजिटल इंफ्रास्ट्रक्चर है।
NPCI के आंकड़ों के मुताबिक अगस्त 2026 में UPI पर करीब 24.5 अरब लेन-देन हुए और इनका कुल मूल्य करीब ₹29.82 लाख करोड़ रहा।
यानी जिस व्यवस्था पर इतने बड़े पैमाने पर देश की अर्थव्यवस्था निर्भर हो चुकी है, उसके शुल्क मॉडल में बदलाव मामूली फैसला नहीं है।
यह सिर्फ दुकानदार और बैंक का मामला भी नहीं है।
इसका असर पूरे डिजिटल भुगतान बाजार पर पड़ सकता है।
आज सरकार कह रही है कि ग्राहक MDR नहीं देगा।
यह महत्वपूर्ण बात है।
लेकिन अर्थव्यवस्था में कोई भी लागत पूरी तरह गायब नहीं होती। व्यापारी उस लागत को खुद वहन कर सकता है, अपने मार्जिन से समायोजित कर सकता है या भविष्य में किसी दूसरे तरीके से इसकी भरपाई करने की कोशिश कर सकता है। इसलिए अभी यह कहना जल्दबाजी होगा कि शुल्क का पूरा बोझ जनता पर पड़ेगा।
लेकिन यह भी उतनी ही जल्दबाजी होगी कि इसका जनता पर कोई अप्रत्यक्ष असर कभी नहीं पड़ेगा।
यही कारण है कि असली निगरानी 15 अक्टूबर के बाद शुरू होगी।
देखना होगा कि व्यापारी क्या करते हैं।
देखना होगा कि पेमेंट ऐप्स की प्रतिस्पर्धा पर क्या असर पड़ता है।
देखना होगा कि UPI का इस्तेमाल बढ़ता है या उसकी वृद्धि की रफ्तार बदलती है। देखना होगा कि क्या व्यापारी दूसरे भुगतान माध्यमों को प्राथमिकता देने लगते हैं।
और सबसे महत्वपूर्ण-
देखना होगा कि इस शुल्क से वास्तव में किसकी कमाई बढ़ती है। यही वह आंकड़ा होगा जो अमेरिका वाले आरोप की वास्तविक जांच का आधार भी बन सकता है।
अगर किसी अमेरिकी कंपनी की बाजार हिस्सेदारी बढ़ती है, तो उसका कारण क्या था?
अगर भारतीय कंपनियों को फायदा हुआ, तो क्यों?
अगर बैंकों की आय बढ़ी, तो कितनी?
अगर UPI का इंफ्रास्ट्रक्चर मजबूत हुआ, तो उसका प्रमाण क्या है और अगर साइबर सुरक्षा पर खर्च बढ़ा, तो उससे डिजिटल धोखाधड़ी के आंकड़ों में क्या बदलाव आया? सवाल पूछना देश विरोध नहीं है। सवाल पूछे बिना नीति को स्वीकार कर लेना भी लोकतंत्र नहीं है।
सरकार का तर्क है कि UPI को हमेशा मुफ्त रखना संभव नहीं हो सकता।
यह तर्क आर्थिक बहस के लिए खुला है।
लेकिन तब सरकार को जनता के सामने पूरा हिसाब रखना होगा। क्योंकि UPI की सबसे बड़ी ताकत सिर्फ उसकी तकनीक नहीं थी।
उसकी सबसे बड़ी ताकत थी- भरोसा।
लोगों को भरोसा था कि ₹100 भेजना हो या ₹10,000, मोबाइल निकालिए, QR स्कैन कीजिए और भुगतान हो गया।
अब अगर व्यवस्था में शुल्क का एक नया अध्याय जुड़ रहा है तो जनता को यह जानने का अधिकार है कि इस बदलाव का उद्देश्य सिर्फ भुगतान कंपनियों को राजस्व देना है या वास्तव में UPI के भविष्य को मजबूत करना।
और अमेरिका वाला सवाल?
उसे भी न तो नारे में दबाया जाना चाहिए और न ही बिना प्रमाण के सच मान लिया जाना चाहिए।
अगर विपक्ष कहता है कि अमेरिकी कंपनियों को फायदा होगा, तो उसे अपने दावे के समर्थन में ठोस आर्थिक और नीतिगत प्रमाण रखने होंगे।
अगर सरकार कहती है कि अमेरिकी दबाव की कोई भूमिका नहीं है, तो उसे भी नीति निर्माण की प्रक्रिया और आर्थिक लाभ के वितरण में पारदर्शिता दिखानी चाहिए।
क्योंकि दोनों पक्षों के दावों के बीच फैसला राजनीतिक भाषण नहीं, आंकड़े करेंगे। यह भी ध्यान रखना होगा कि UPI का विस्तार केवल भारत की सीमा तक नहीं है। भारत ने इसे अंतरराष्ट्रीय स्तर पर भी बढ़ाया है और कई देशों ने इसमें रुचि दिखाई है। सरकार स्वयं UPI को भारत की डिजिटल उपलब्धि और वैश्विक डिजिटल भुगतान मॉडल के रूप में प्रस्तुत करती रही है।
ऐसे में शुल्क का नया मॉडल सिर्फ घरेलू व्यापार का मामला नहीं है।
यह इस सवाल से भी जुड़ा है कि भारत अपनी डिजिटल सार्वजनिक व्यवस्था को आगे किस आर्थिक मॉडल पर चलाना चाहता है।
क्या सार्वजनिक डिजिटल इंफ्रास्ट्रक्चर पूरी तरह सब्सिडी से चलेगा?
क्या बड़े कारोबारियों से शुल्क लिया जाएगा?
क्या बैंकों और पेमेंट कंपनियों के बीच लागत बांटी जाएगी?क्या विदेशी और घरेलू कंपनियों के लिए प्रतिस्पर्धा की शर्तें समान रहेंगी?
या आने वाले समय में UPI भी एक बड़े कमर्शियल डिजिटल प्लेटफॉर्म की तरह काम करेगा?
यही असली नीति बहस है।
और शायद सबसे बड़ा सवाल भी यही है-
जब भारत ने UPI बनाया था तो मकसद सिर्फ डिजिटल भुगतान को आसान बनाना नहीं था। मकसद था ऐसा सार्वजनिक डिजिटल ढांचा बनाना जिसमें छोटे से छोटा नागरिक भी बिना भारी लागत के डिजिटल अर्थव्यवस्था का हिस्सा बन सके।
अगर अब उसी ढांचे में शुल्क का मॉडल आ रहा है, तो सरकार को यह सुनिश्चित करना होगा कि कमाई की तलाश में उस मूल उद्देश्य को नुकसान न पहुंचे।
क्योंकि UPI की ताकत उसके अरबों ट्रांजैक्शन में नहीं है।उसकी ताकत उस रिक्शेवाले में है जो बिना छुट्टे के डर के QR से भुगतान लेता है।
उस छोटे दुकानदार में है जिसने पहली बार बैंकिंग व्यवस्था से जुड़कर डिजिटल भुगतान स्वीकार किया। उस ग्राहक में है जिसने नकदी के बजाय मोबाइल पर भरोसा करना सीखा।
इस भरोसे की कीमत तय करते समय सबसे बड़ा सवाल यही होना चाहिए-कमाई किसकी और फायदा किसका?
अमेरिका को फायदा पहुंचाने का आरोप अभी आरोप है, प्रमाणित तथ्य नहीं।
सरकार का आर्थिक स्थिरता वाला तर्क एक नीतिगत दावा है, जिसकी सफलता भविष्य के आंकड़ों से मापी जाएगी।
लेकिन जनता का सवाल आज भी वही है–
जिस UPI को भारत ने बनाया, जिसकी ताकत भारत के करोड़ों लोगों ने बनाई, उसके नए शुल्क मॉडल में सबसे बड़ा लाभार्थी आखिर कौन होगा? इसका जवाब सरकार को सिर्फ प्रेस विज्ञप्ति में नहीं, बल्कि पैसे के पूरे हिसाब में देना होगा।
क्योंकि सवाल सिर्फ UPI का नहीं है।
सवाल भारत की डिजिटल संप्रभुता का है।
और डिजिटल संप्रभुता का मतलब सिर्फ यह नहीं कि तकनीक भारत में बनी।
इसका मतलब यह भी है कि उस तकनीक से पैदा होने वाला आर्थिक मूल्य किसके पास जाता है।
यही वह सवाल है, जिसका जवाब आने वाले समय में UPI की पूरी कहानी बदल सकता है।

 UPI पर शुल्क: डिजिटल क्रांति का कारोबार या अमेरिका के लिए खुलता दरवाजा?">